BẢN TIN THỊ TRƯỜNG TUẦN 02 – 08/11/2026: GIÁ ĐIỆN, THUẾ XĂNG GIẢM, ĐỊNH GIÁ CỔ PHIẾU VỀ VÙNG HẤP DẪN
VN-Index khép tuần ở 1.725,36 điểm, giảm 0,9% dưới áp lực từ đợt bán tháo cổ phiếu công nghệ toàn cầu. Ở trong nước, Chính phủ chuyển chủ trương kiềm chế lạm phát thành hành động cụ thể, trong khi định giá cổ phiếu lùi về vùng hấp dẫn so với lịch sử.
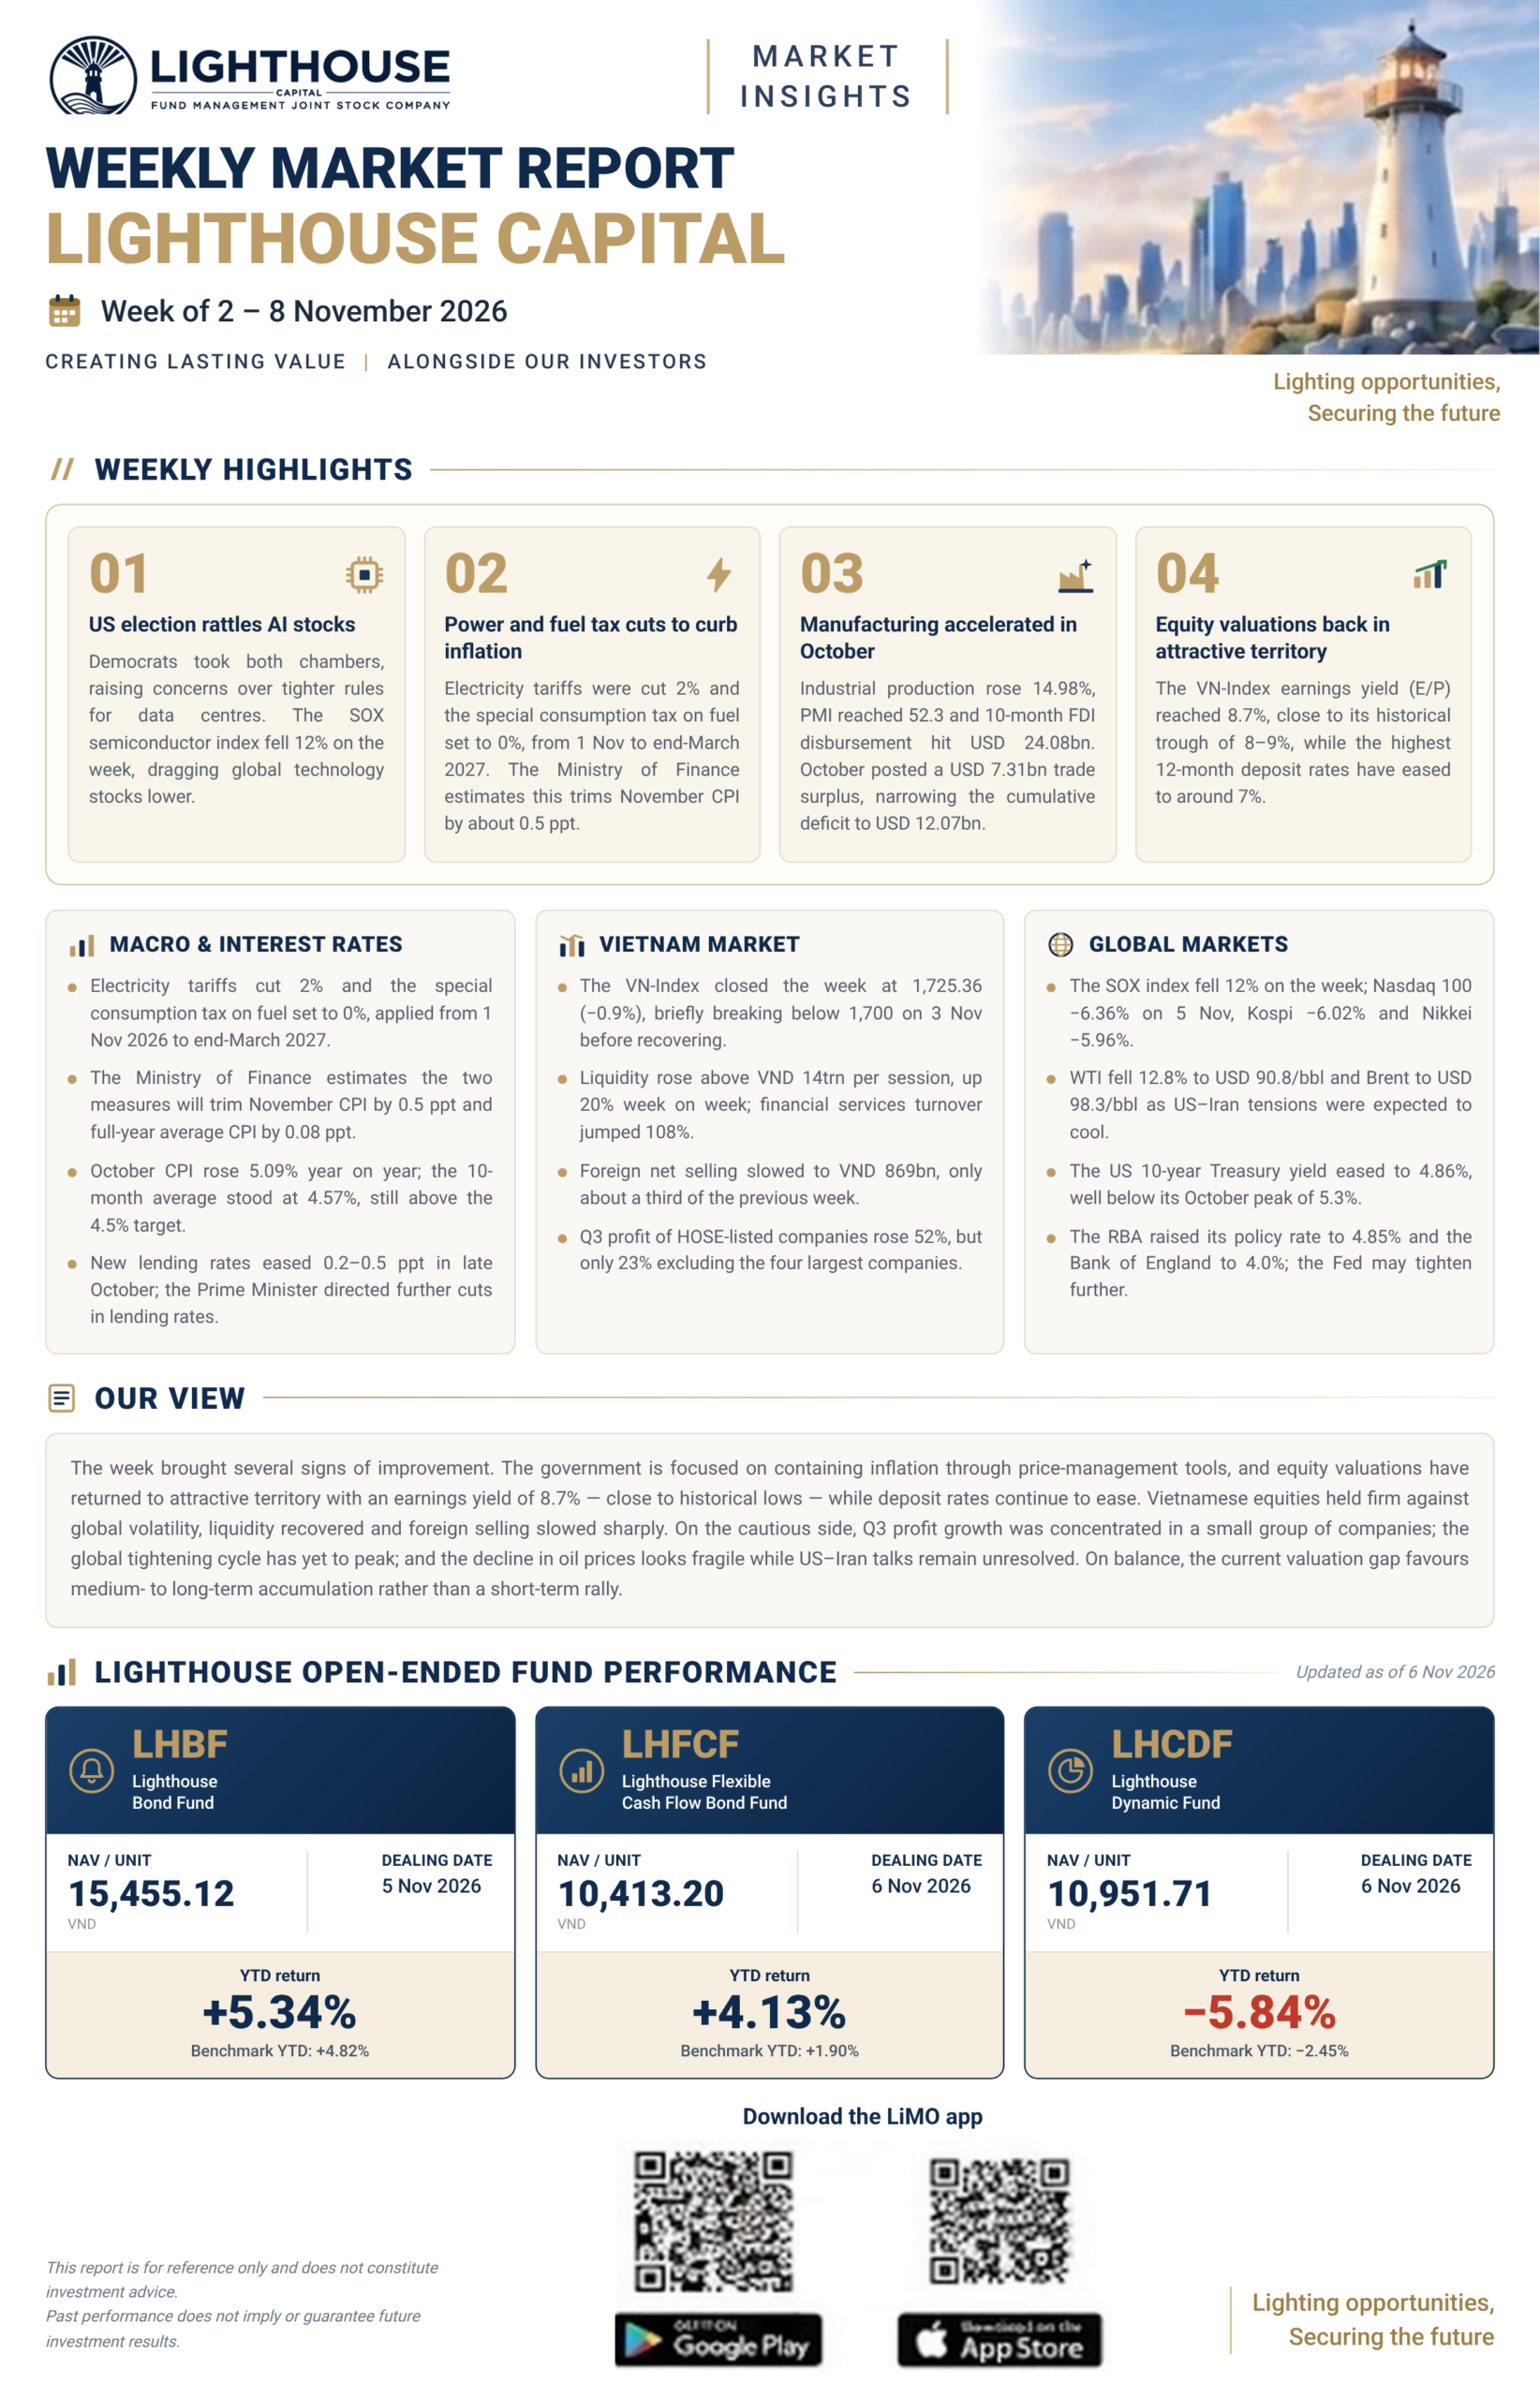
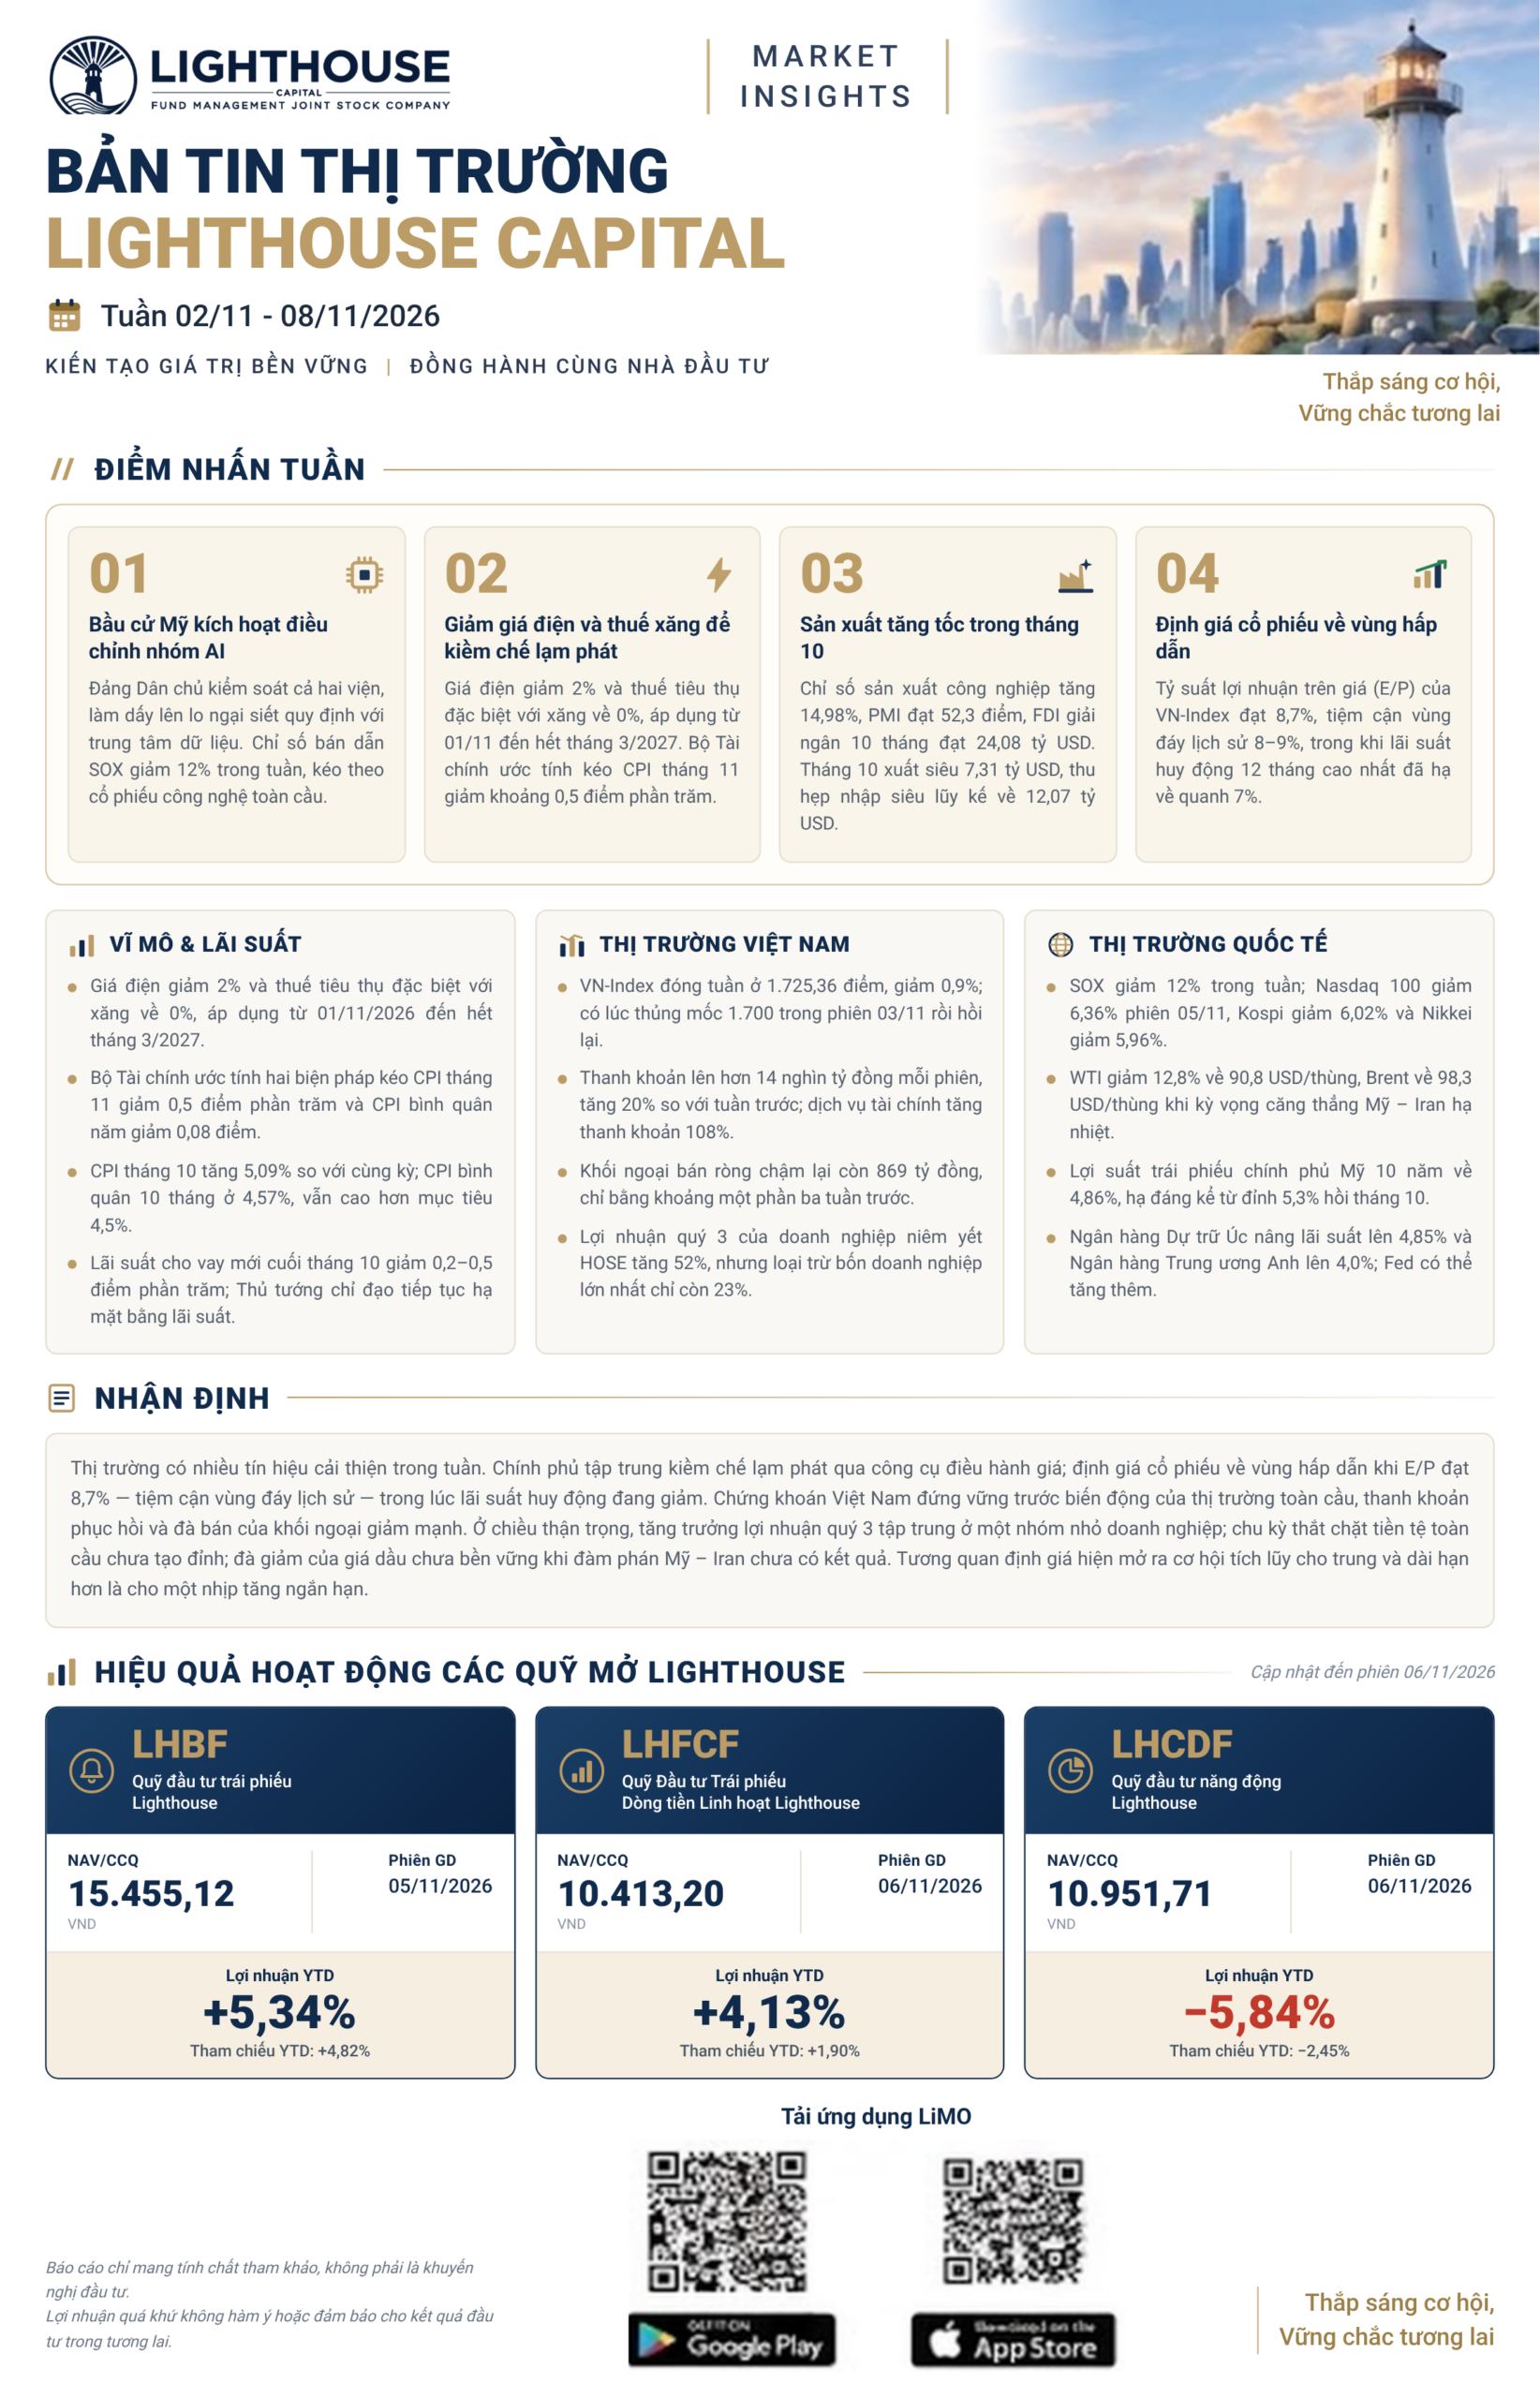
ĐIỂM NHẤN TUẦN
1. Bầu cử giữa kỳ Mỹ kích hoạt đợt điều chỉnh của nhóm AI. Đảng Dân chủ kiểm soát cả hai viện, làm dấy lên lo ngại siết quy định với trung tâm dữ liệu. Chỉ số bán dẫn SOX giảm 12% trong tuần, kéo theo sự sụt giảm của cổ phiếu công nghệ toàn cầu.
2. Giảm giá điện và thuế xăng để kiềm chế lạm phát. Giá điện giảm 2% và thuế tiêu thụ đặc biệt với xăng về 0%, áp dụng từ 01/11 đến hết tháng 3/2027. Bộ Tài chính ước tính kéo CPI tháng 11 giảm khoảng 0,5 điểm phần trăm.
3. Sản xuất tăng tốc trong tháng 10. Chỉ số sản xuất công nghiệp tăng 14,98%, PMI đạt 52,3 điểm, FDI giải ngân 10 tháng đạt 24,08 tỷ USD. Tháng 10 xuất siêu 7,31 tỷ USD, thu hẹp nhập siêu lũy kế về 12,07 tỷ USD.
4. Định giá cổ phiếu về vùng hấp dẫn so với lịch sử. Tỷ suất lợi nhuận trên giá (E/P) của VN-Index đạt 8,7%, tiệm cận vùng đáy lịch sử 8–9%, trong khi lãi suất huy động 12 tháng cao nhất đã hạ về quanh 7%.
THỊ TRƯỜNG VIỆT NAM
VN-Index có lúc thủng mốc 1.700 trong phiên 03/11 rồi hồi lại, khép tuần ở 1.725,36 điểm, giảm 0,9%. Áp lực chính đến từ bất động sản và ngân hàng, trong khi dịch vụ tài chính nổi bật với vốn hóa tăng 5% và thanh khoản tăng 108%. Thanh khoản thị trường phục hồi lên mức hơn 14 nghìn tỷ đồng mỗi phiên, tăng 20% so với tuần trước. Khối ngoại bán ròng chậm lại còn 869 tỷ đồng, chỉ bằng khoảng một phần ba tuần trước; tỷ lệ cổ phiếu nằm ở vùng giá thấp nhất một năm lùi về dưới 50%.
Chính phủ ưu tiên kiềm chế lạm phát khi các chủ trương chuyển thành hành động: giá điện giảm 2% và thuế tiêu thụ đặc biệt với xăng về 0%, áp dụng từ 01/11 đến hết tháng 3/2027. Theo ước tính của Bộ Tài chính, hai biện pháp này kéo CPI tháng 11 giảm khoảng 0,5 điểm phần trăm và CPI bình quân năm giảm 0,08 điểm phần trăm. Tại phiên họp ngày 04/11, Thủ tướng nhấn mạnh ưu tiên cao nhất là kiểm soát lạm phát và chỉ đạo tiếp tục hạ mặt bằng lãi suất cho vay; theo đó, lãi suất cho vay mới cuối tháng 10 đã giảm 0,2–0,5 điểm phần trăm.
Số liệu vĩ mô tháng 10 cho thấy nền sản xuất tăng tốc: chỉ số sản xuất công nghiệp tăng 14,98% so với cùng kỳ, PMI đạt 52,3 điểm, FDI giải ngân mười tháng đạt 24,08 tỷ USD và riêng tháng 10 xuất siêu 7,31 tỷ USD, đưa nhập siêu lũy kế về 12,07 tỷ USD. Tuy nhiên, CPI tháng 10 tăng 5,09% so với cùng kỳ và CPI bình quân mười tháng ở 4,57%, vẫn cao hơn mục tiêu 4,5%.
Mùa báo cáo quý 3 cho mức tăng trưởng cao nhưng tập trung: tổng lợi nhuận của doanh nghiệp niêm yết trên HOSE tăng 52% so với cùng kỳ, song nếu loại trừ nhóm bốn doanh nghiệp lớn nhất thì mức tăng chỉ còn 23%.
THỊ TRƯỜNG QUỐC TẾ
Việc đảng Dân chủ kiểm soát cả hai viện trong đợt bầu cử giữa kỳ của Mỹ làm dấy lên lo ngại siết quy định với trung tâm dữ liệu, kéo chỉ số bán dẫn SOX giảm 12% trong tuần cùng sự sụt giảm của hàng loạt cổ phiếu công nghệ. Nasdaq 100 giảm 6,36% phiên 05/11, Kospi giảm 6,02% và Nikkei giảm 5,96%. Tuy vậy, còn sớm để kết luận dòng vốn sẽ dịch chuyển sang thị trường mới nổi, khi chính quyền mới chưa nhậm chức và các tập đoàn công nghệ chưa điều chỉnh kế hoạch đầu tư năm 2027.
Ở chiều ngược lại, kỳ vọng căng thẳng Mỹ – Iran hạ nhiệt và giảm kỳ vọng mở rộng tài khóa kéo giá dầu xuống: WTI giảm 12,8% về 90,8 USD/thùng, Brent về 98,3 USD/thùng. Lợi suất trái phiếu chính phủ Mỹ 10 năm về 4,86%, hạ đáng kể từ đỉnh 5,3% hồi tháng 10. Tuy nhiên, đà giảm của giá dầu chưa bền vững khi đàm phán Mỹ – Iran chưa có kết quả.
Chu kỳ thắt chặt tiền tệ toàn cầu vẫn chưa tạo đỉnh: Ngân hàng Dự trữ Úc nâng lãi suất lên 4,85% ngày 03/11 và Ngân hàng Trung ương Anh nâng lên 4,0% ngày 05/11, trong khi thị trường vẫn dự báo Fed còn tăng lãi suất thêm một đến hai lần trong năm.
NHẬN ĐỊNH CỦA LIGHTHOUSE CAPITAL
Thị trường nhìn chung có nhiều tín hiệu cải thiện trong tuần. Chính phủ tập trung kiềm chế lạm phát qua công cụ điều hành giá. Định giá cổ phiếu về vùng hấp dẫn khi E/P đạt 8,7% — tiệm cận vùng đáy lịch sử — trong lúc lãi suất huy động đang giảm. Chứng khoán Việt Nam đứng vững trước biến động của thị trường toàn cầu, thanh khoản phục hồi và đà bán của khối ngoại giảm mạnh.
Thị trường vẫn phát đi những tín hiệu thận trọng trong ngắn hạn. Tăng trưởng lợi nhuận quý 3 tập trung ở một nhóm nhỏ doanh nghiệp; chu kỳ thắt chặt toàn cầu chưa tạo đỉnh; đà giảm của giá dầu chưa bền vững khi đàm phán với Iran chưa có kết quả. Tương quan định giá đang mở ra cơ hội tích lũy cho trung và dài hạn hơn là cho một nhịp tăng ngắn hạn.
HIỆU QUẢ HOẠT ĐỘNG CÁC QUỸ MỞ LIGHTHOUSE
LHBF — Quỹ Đầu tư Trái phiếu Lighthouse
NAV/CCQ: 15.455,12 VNĐ (phiên 05/11/2026) — Lợi nhuận YTD: +5,34% — Tham chiếu YTD: +4,82%
LHFCF — Quỹ Đầu tư Trái phiếu Dòng tiền Linh hoạt Lighthouse
NAV/CCQ: 10.413,20 VNĐ (phiên 06/11/2026) — Lợi nhuận YTD: +4,13% — Tham chiếu YTD: +1,90%
LHCDF — Quỹ Đầu tư Năng động Lighthouse
NAV/CCQ: 10.951,71 VNĐ (phiên 06/11/2026) — Lợi nhuận YTD: −5,84% — Tham chiếu YTD: −2,45%
Tham chiếu: lãi suất tiền gửi 12 tháng bình quân Big4 với LHBF, 3 tháng với LHFCF, VN-Index với LHCDF. YTD tính từ 31/12/2025, riêng LHFCF từ ngày thành lập 05/02/2026.
Nhà đầu tư theo dõi NAV, lịch sử giao dịch và đặt lệnh mua – bán chứng chỉ quỹ trên ứng dụng LiMO.
MIỄN TRỪ TRÁCH NHIỆM
Báo cáo chỉ mang tính chất tham khảo, không phải là khuyến nghị đầu tư. Lợi nhuận quá khứ không hàm ý hoặc đảm bảo cho kết quả đầu tư trong tương lai.
Ghi chú số liệu: giá cổ phiếu và dòng vốn chốt phiên 06/11; hàng hóa và lợi suất quốc tế đến phiên Mỹ 06/11; lãi suất liên ngân hàng đến 05/11; hiệu quả quỹ theo phiên 05/11 và 06/11. Diễn biến Hormuz và Riyadh ngày 07–08/11 xảy ra sau phiên chốt nên chưa phản ánh vào giá tuần này.